Виртуальные карты Privacy.com: как работает конфиденциальность платежей
Table of Contents
Виртуальная карта делает одну конкретную вещь: она меняет то, что получает продавец, а не то, что знает ваш банк. Это весь механизм, и понимание его объясняет как защиту, которую вы получаете, так и ту, которой нет.
Большинство материалов рассматривают виртуальные карты как общий инструмент конфиденциальности и пропускают технические детали. Эта статья объясняет, что хранится на карте, почему магнитная полоса считается слабым местом и как на практике работают типы карт Privacy.com.
Практическая выгода узкая и реальная: украденный номер становится бесполезным для вора, потому что он работает только у того продавца, для которого был выпущен.
Краткий ответ
| Вопрос | Краткий ответ |
|---|---|
| Что меняет виртуальная карта? | Номер, который хранит продавец. Ваши реальные данные карты к ним не попадают |
| Является ли транзакция приватной? | Нет. Ваш банк, сеть и эмитент всё равно её видят |
| Что защищает вас при утечке? | Номер с привязкой к продавцу или одноразовый, который не работает в других местах |
| Какое самое слабое место физической карты? | Магнитная полоса, которая хранит все данные дорожек в незашифрованном виде |
| Начисляется ли кредит? | Нет. Это не кредитные счета и кредитный запрос не делается |
| Кто может пользоваться Privacy.com? | Граждане или законные резиденты США, старше 18 лет, с расчётным счётом в банке или кредитном союзе США |
Что хранится на платежной карте
Для авторизации транзакции без физического присутствия карты нужны три элемента: основной номер счёта, срок действия и проверочное значение.
| Элемент | Длина | Откуда берётся |
|---|---|---|
| Основной номер счёта (PAN) | До 19 цифр | Эмитент, первые цифры идентифицируют схему и банк |
| Срок действия | Четыре цифры в формате ММ/ГГ | Эмитент |
| CVV или CVC | Три или четыре цифры | Вычисляется из PAN, срока действия и ключа, известного только эмитенту |
| Имя держателя карты | До 26 символов | Присутствует только в треке 1 магнитной полосы |
PAN не является случайной последовательностью. Первая цифра определяет схему, следующие несколько обозначают эмитирующий банк, а оставшиеся указывают на счёт. Такая структура позволяет проверить номер карты на правдоподобие без обращения к внешним сервисам. Проверочная цифра по алгоритму Луна выявляет одиночные ошибки при вводе.
CVV доказывает, что карта физически была у держателя при выпуске. Он не хранится на магнитной полосе, именно поэтому скиммер, копирующий полосу, не получает этот код.
Проверьте всё это самостоятельно с помощью Декодера и кодировщика магнитной полосы , который разбирает треки 1 и 2, декодирует цифры кода сервиса и перекодирует результат. Он работает полностью в вашем браузере, что важно, так как это полный состав платежной карты.
Почему магнитная полоса является слабым местом
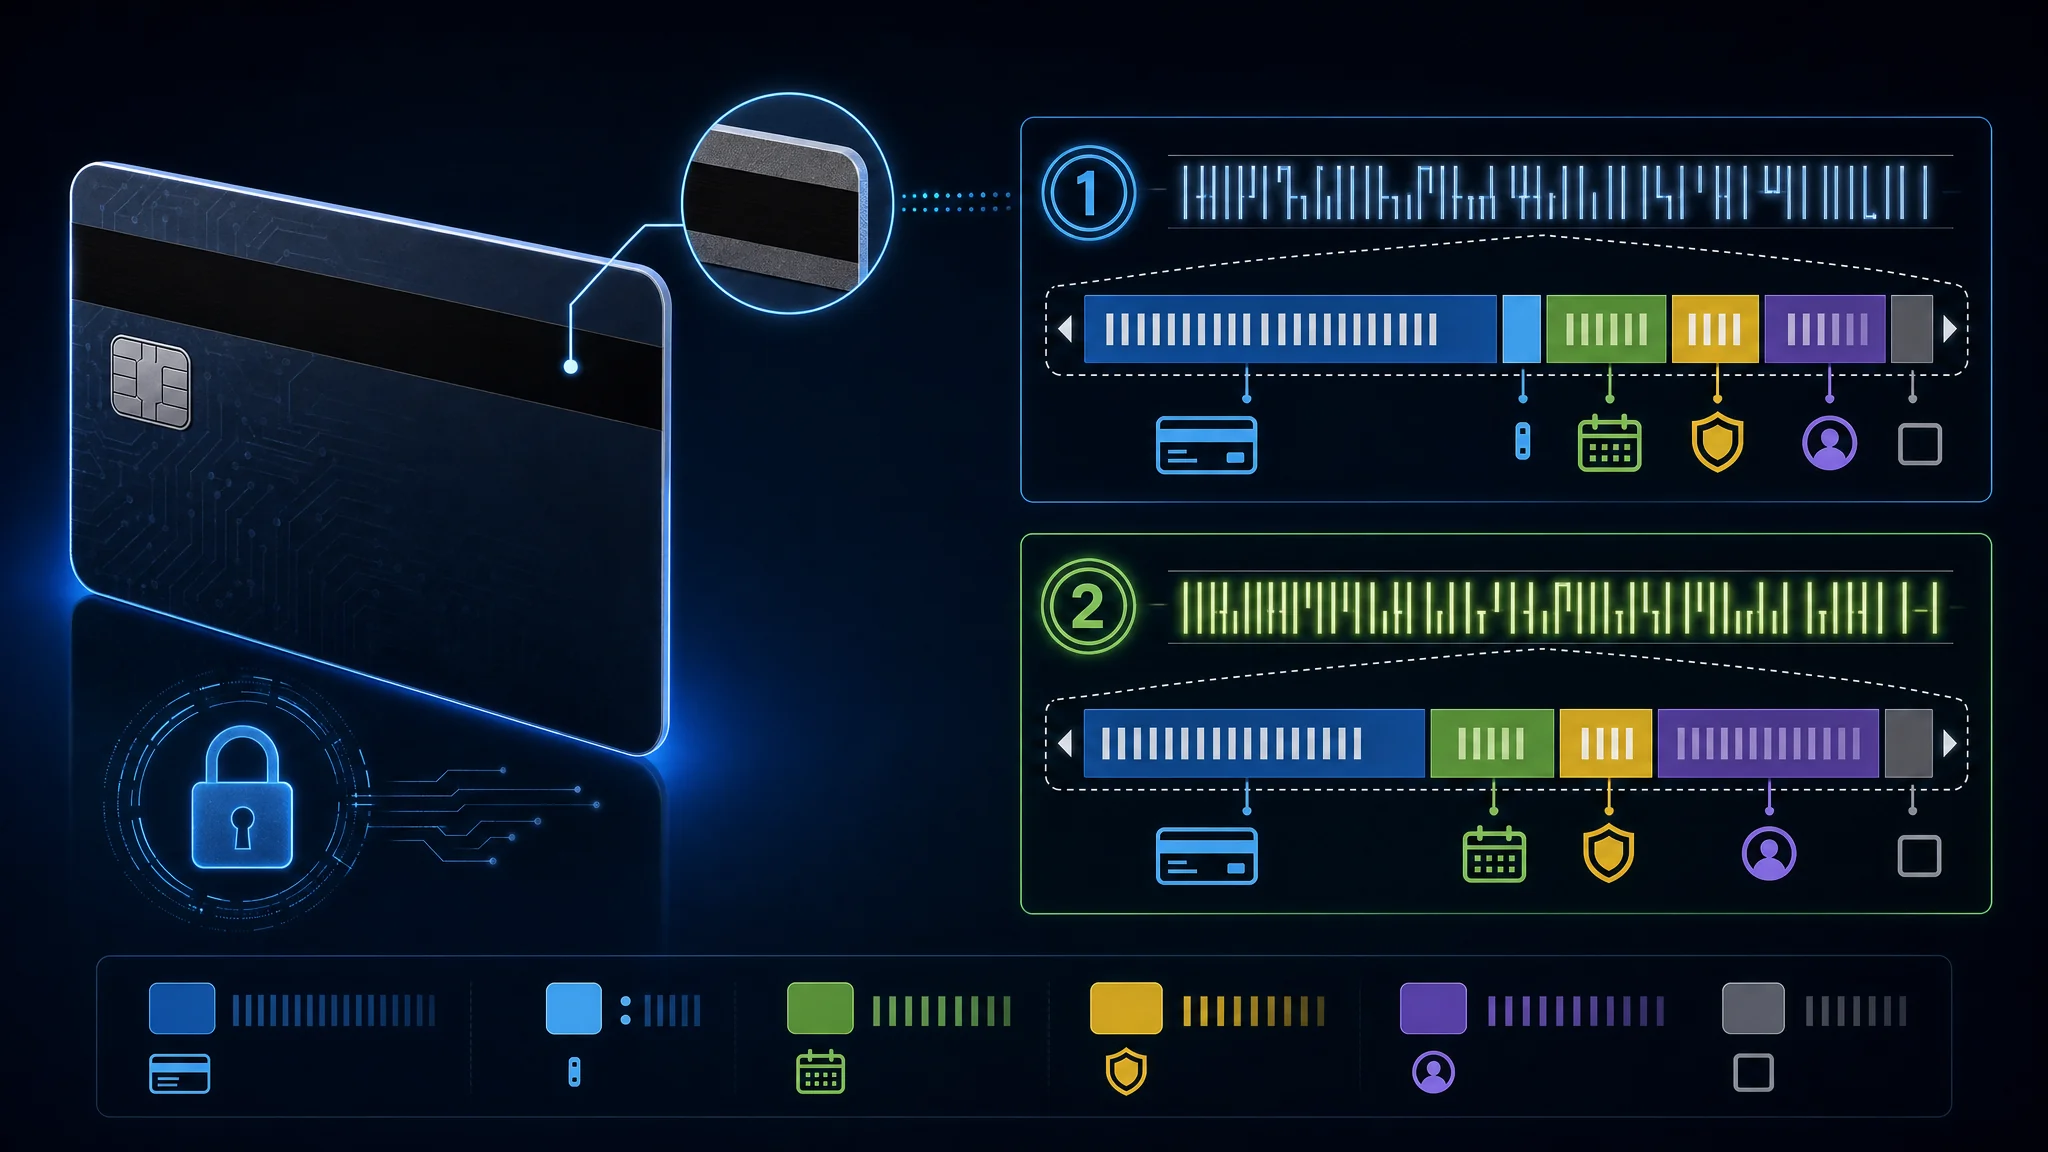
Полоса хранит данные счёта в открытом виде, и любой совместимый считыватель их прочитает.
Магнитная полоса содержит до трёх дорожек. Трек 1 содержит PAN, имя держателя, срок действия и трёхзначный код сервиса, и это единственный трек с буквенным текстом. Трек 2 содержит PAN, срок действия и код сервиса в более плотном цифровом кодировании, и именно трек 2 считывают почти все терминалы оплаты. Трек 3 фактически не используется основными сетями и часто отсутствует на карте.
Код сервиса важен для понимания разрешённого использования карты. Первая цифра регулирует правила обмена, вторая регулирует обработку авторизации, третья определяет набор сервисов. Карта с кодом 201 разрешает международный обмен, не требует специальной авторизации и не имеет ограничений по сервисам.
История объясняет, почему полоса так долго использовалась. В 1969 году инженер IBM Форрест Парри пытался прикрепить магнитную ленту к пластиковой карте, но не мог заставить её прилипнуть без повреждений. Его жена предложила использовать утюг, и тепло скрепило ленту с картой. Эта импровизация стала стандартом более полувека.
Два события заканчивают эпоху магнитной полосы:
| Веха | Статус |
|---|---|
| Mastercard объявил об отказе от полосы | К 2033 году ни одна кредитная или дебетовая карта Mastercard её не будет иметь |
| Европа | Магнитные полосы начали исчезать с карт Mastercard в 2024 году |
| США | Банки прекратят выпускать карты с полосой начиная с 2027 года |
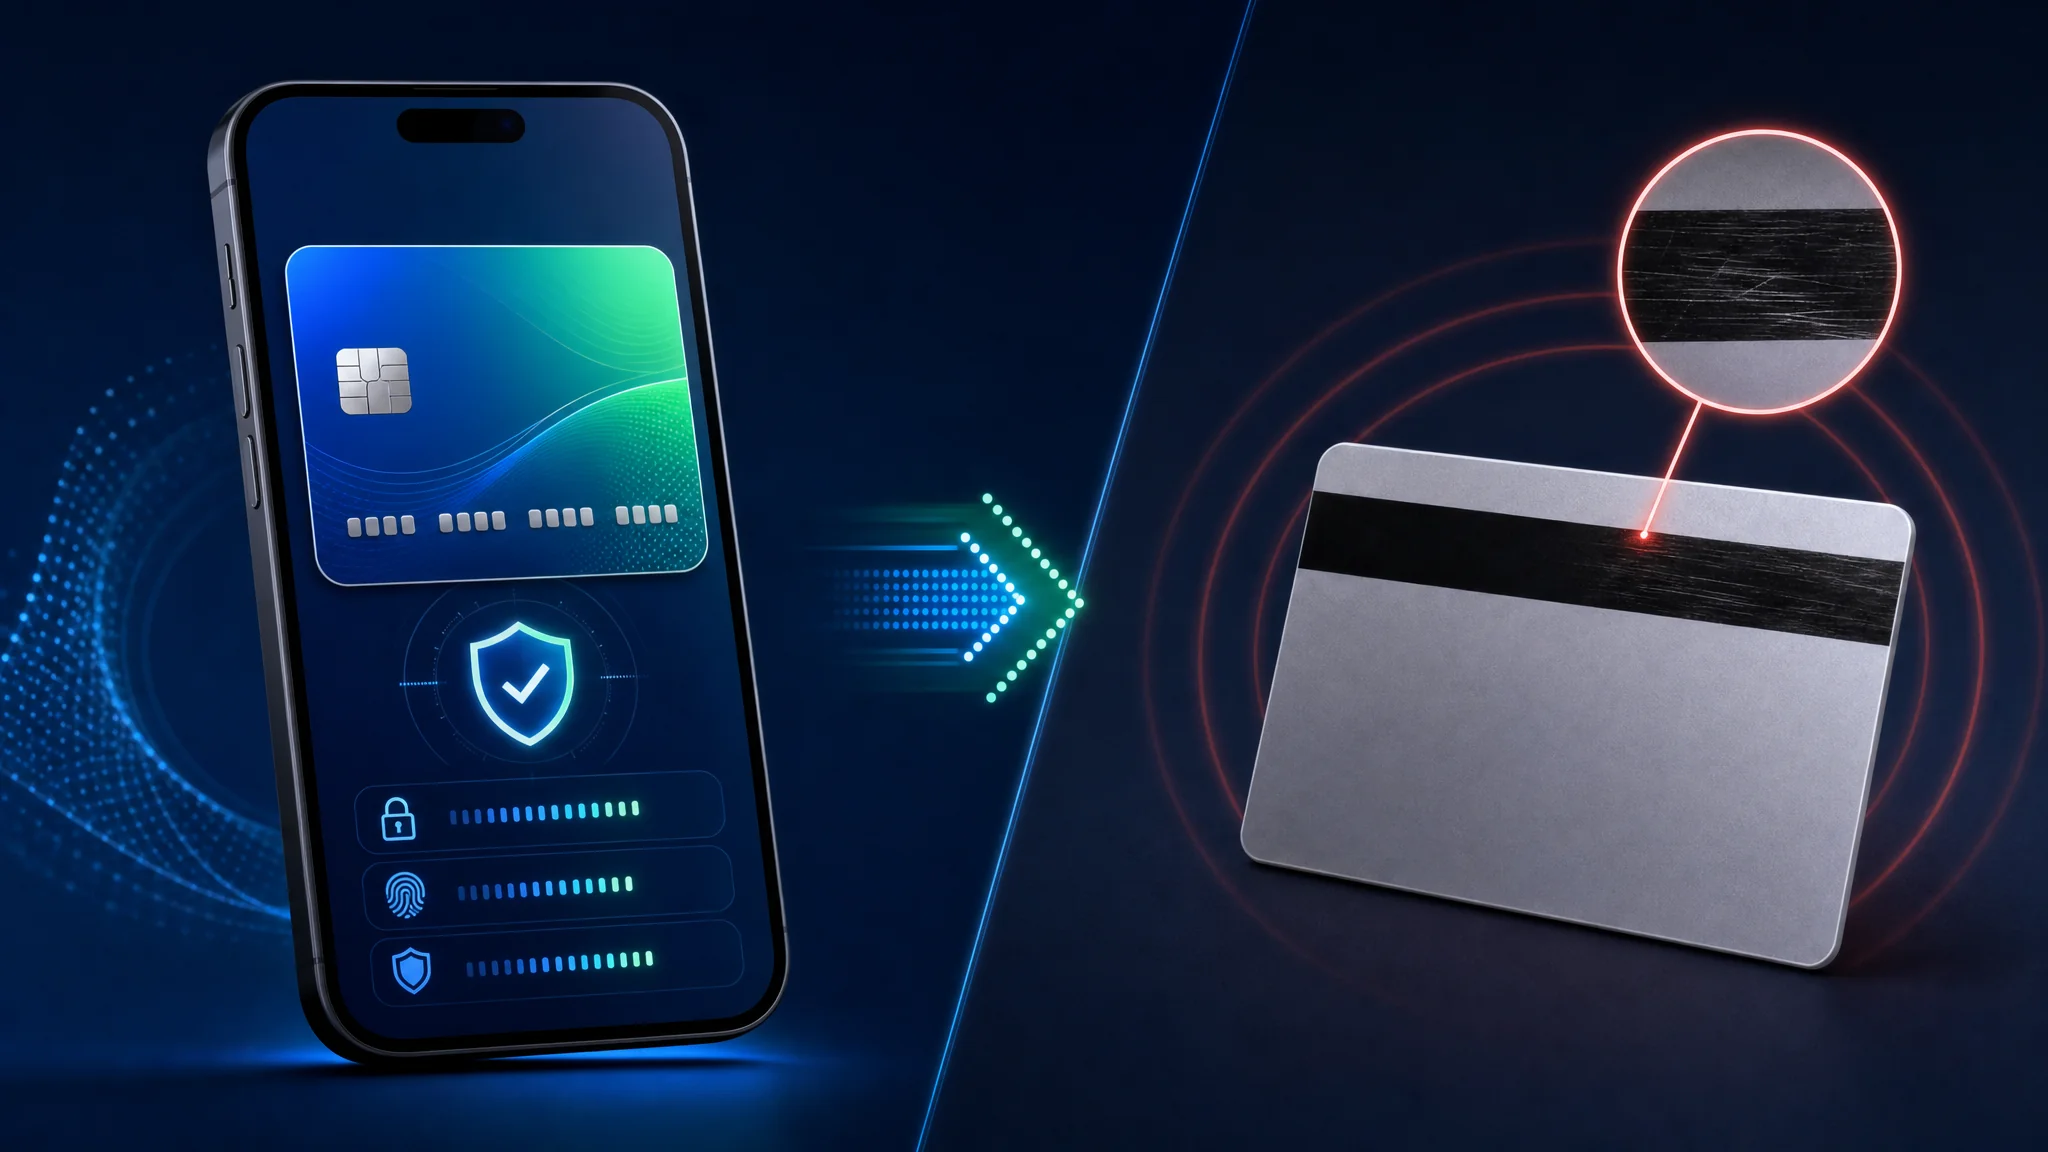
Полосу заменили чип и бесконтактная оплата, потому что копирование полосы не требует навыков, достаточно иметь считыватель. Наш инструмент для магнитной полосы показывает, как мало данных нужно, чтобы восстановить рабочий трек.
Как читать данные дорожек
Строка магнитной полосы представляет собой последовательность полей, а не второй номер карты. Считыватель находит стартовый символ, разделяет поля, читает срок действия и код сервиса, затем проверяет конечный символ и контрольную сумму LRC.
| Дорожка | Начало | Основные поля | Конец | Набор символов |
|---|---|---|---|---|
| Дорожка 1 | % |
Код формата, PAN, имя, срок действия, код сервиса, дополнительные данные | ? плюс LRC |
Шестибитный ALPHA, поэтому содержит буквы |
| Дорожка 2 | ; |
PAN, срок действия, код сервиса, дополнительные данные | ? плюс LRC |
Четырехбитный BCD, поэтому содержит цифры и небольшой набор знаков препинания |
Опциональные сигнальные символы обозначают физические границы записи. Декодер часто опускает их при отображении полей, но физический энкодер требует полного формата записи, ожидаемого считывателем.
Пример дорожки 1
Это синтетический пример. Используется стандартный тестовый PAN из инструмента и вымышленные имя, срок действия, код сервиса и дополнительные данные. Это не карта Privacy.com и не действительные платежные данные.
%B4111111111111111^TEST/USER^2912501000000000?
Читается слева направо:
| Сегмент | Значение | Значение |
|---|---|---|
| Начальный сигнальный символ | % |
Начало записи дорожки 1 |
| Код формата | B |
Формат финансовой карты B |
| PAN | 4111111111111111 |
Синтетический основной номер счета |
| Разделитель полей | ^ |
Конец PAN и начало имени |
| Имя | TEST/USER |
Фамилия, разделитель, имя |
| Разделитель полей | ^ |
Конец имени и начало полей транзакции |
| Срок действия | 2912 |
Декабрь 2029 в формате ГГММ |
| Код сервиса | 501 |
Национальный обмен, нормальная обработка, без ограничений |
| Дополнительные данные | 0000000 |
Заполнитель, определяемый эмитентом в этом примере |
| Конечный сигнальный символ | ? |
Конец данных дорожки 1 перед LRC |
Реальная закодированная запись также содержит символ LRC после конечного сигнального символа, если считыватель его ожидает. Видимая текстовая форма полезна для изучения структуры. Представление на уровне битов также содержит нечетную четность для каждого символа.
Пример дорожки 2
Дорожка 2 исключает имя и код формата. Те же синтетические значения становятся:
;4111111111111111=291250100000000?
| Сегмент | Значение | Значение |
|---|---|---|
| Начальный сигнальный символ | ; |
Начало записи дорожки 2 |
| PAN | 4111111111111111 |
Синтетический основной номер счета |
| Разделитель | = |
Конец PAN и начало полей транзакции |
| Срок действия | 2912 |
Декабрь 2029 в формате ГГММ |
| Код сервиса | 501 |
Тот же синтетический код сервиса, что и в дорожке 1 |
| Дополнительные данные | 0000000 |
Заполнитель, определяемый эмитентом в этом примере |
| Конечный сигнальный символ | ? |
Конец данных дорожки 2 перед LRC |
Дорожка 2 короче, потому что в ней нет имени держателя карты. Многие терминалы читают дорожку 2 для обычных транзакций с проводкой, тогда как дорожка 1 предоставляет поле имени, когда считыватель его запрашивает.
Цифры кода сервиса
Три цифры кода сервиса описывают поведение терминала и авторизации. Они не содержат CVV, и изменение их на реальной карте без разрешения эмитента приводит к некорректным или вводящим в заблуждение платежным данным.
| Цифра | Значения | Что описывает |
|---|---|---|
| Первая | 0, 1, 2, 5, 6, 7, 9 |
Правила обмена и предпочтение чипа |
| Вторая | 0, 1, 2, 4 |
Путь авторизации |
| Третья | 0 по 7 |
Ограничения по PIN, наличным, товарам и услугам |
Первая цифра охватывает правила обмена и предпочтение чипа:
| Значение | Значение |
|---|---|
0 |
Национальное использование |
1 |
Международный обмен разрешен |
2 |
Международный обмен, использовать IC (чип) где возможно |
5 |
Только национальный обмен, кроме случаев двустороннего соглашения |
6 |
Только национальный обмен, кроме случаев двустороннего соглашения, использовать IC где возможно |
7 |
Нет обмена, кроме случаев двустороннего соглашения (закрытая система) |
9 |
Тест |
Вторая цифра охватывает обработку авторизации:
| Значение | Значение |
|---|---|
0 |
Нормальная авторизация |
1 |
Нормальная авторизация |
2 |
Связь с эмитентом через онлайн |
4 |
Связь с эмитентом через онлайн, кроме случаев двустороннего соглашения |
Третья цифра охватывает ограничения по сервису:
| Значение | Значение |
|---|---|
0 |
Без ограничений, требуется PIN |
1 |
Без ограничений |
2 |
Только товары и услуги (без наличных) |
3 |
Только банкомат, требуется PIN |
4 |
Только наличные |
5 |
Только товары и услуги (без наличных), требуется PIN |
6 |
Без ограничений, использовать PIN где возможно |
7 |
Только товары и услуги (без наличных), использовать PIN где возможно |
Например, 201 означает международный обмен с использованием чипа где возможно, нормальную обработку авторизации и отсутствие ограничений по сервису. Декодер показывает каждую цифру отдельно, чтобы не нужно было запоминать таблицу.
LRC и четность
LRC представляет собой проверочный символ, а не дополнительное поле. Энкодер выполняет XOR значений данных каждого символа от начального до конечного сигнального символа. Результат преобразуется обратно в печатный символ дорожки. Биты нечетной четности кодируются отдельно.
Дорожка 1 использует шестибитный набор символов ALPHA. Его значение данных вычисляется как ASCII-код минус 0x20. Дорожка 2 использует четырехбитный набор BCD. Его значение данных определяется как младшая тетрада ASCII-кода. Применение отображения дорожки 1 к дорожке 2 приводит к неправильному LRC.
Опция декодера Включить вычисленный LRC добавляет печатный символ LRC в вывод. Его разбор также показывает битовый шаблон LRC с нечетной четностью. Используйте это для изучения проверки записи считывателем, а не для обхода контроля эмитента.
Запись синтетических карт для тестирования
Используйте декодер для записи тестовых строк, а не для живых платежных карт. Инструмент принимает поля, восстанавливает дорожки 1 и 2, добавляет опциональные сигнальные символы и вычисляет LRC. Работает локально в браузере.
- Откройте Декодер и энкодер магнитной полосы .
- Выберите Загрузить тестовую карту. Это заполнит инструмент синтетическим PAN
4111111111111111, именемTEST/USER, сроком действия2912, сервисным кодом201и тестовыми дискреционными данными. - Включите Включить начальные и конечные сентинелы, чтобы отобразить физические границы записи.
- Включите Включить вычисляемый LRC, чтобы добавить вычисляемый контрольный символ.
- Включите Разделять дискреционные данные на PVKI, PVV и CVV только для просмотра, как отображается девятизначное синтетическое поле. Эти обозначения определяются соглашениями эмитента, а не универсальной разметкой дорожки 1 или дорожки 2.
- Измените имя, срок действия, сервисный код или синтетические дискреционные данные. Вывод обновляется по мере ввода.
- Сравните декодированные поля с сгенерированными строками. Очистите поля после завершения.
Для упражнения с синтетической дорожкой 1 используйте:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
Для упражнения с синтетической дорожкой 2 используйте тот же PAN, срок действия, сервисный код и числовое дискреционное поле. Сгенерированная строка дорожки 2 не содержит имени, так как в дорожке 2 нет поля имени.
Не копируйте живой PAN, срок действия, CVV или дискреционное значение Privacy.com на записываемую карту. Privacy.com описывает свой продукт как виртуальные номера карт, создаваемые через их сайт или приложение. Их официальная страница не представляет сервис как систему записи магнитной полосы, а виртуальный номер карты не является доказательством авторизованной эмитентом физической записи на полосе. Записываемая тестовая карта с живыми учетными данными создает дубликат платежного инструмента и нарушает условия эмитента или правила платежной системы.
Безопасная граница проста: используйте встроенный синтетический образец инструмента, используйте лабораторную карту с фиктивными значениями и используйте физическую карту, одобренную эмитентом, когда нужно платить лично. Не пытайтесь превратить виртуальную карту Privacy.com в физическую карту с магнитной полосой.
Что меняет виртуальная карта
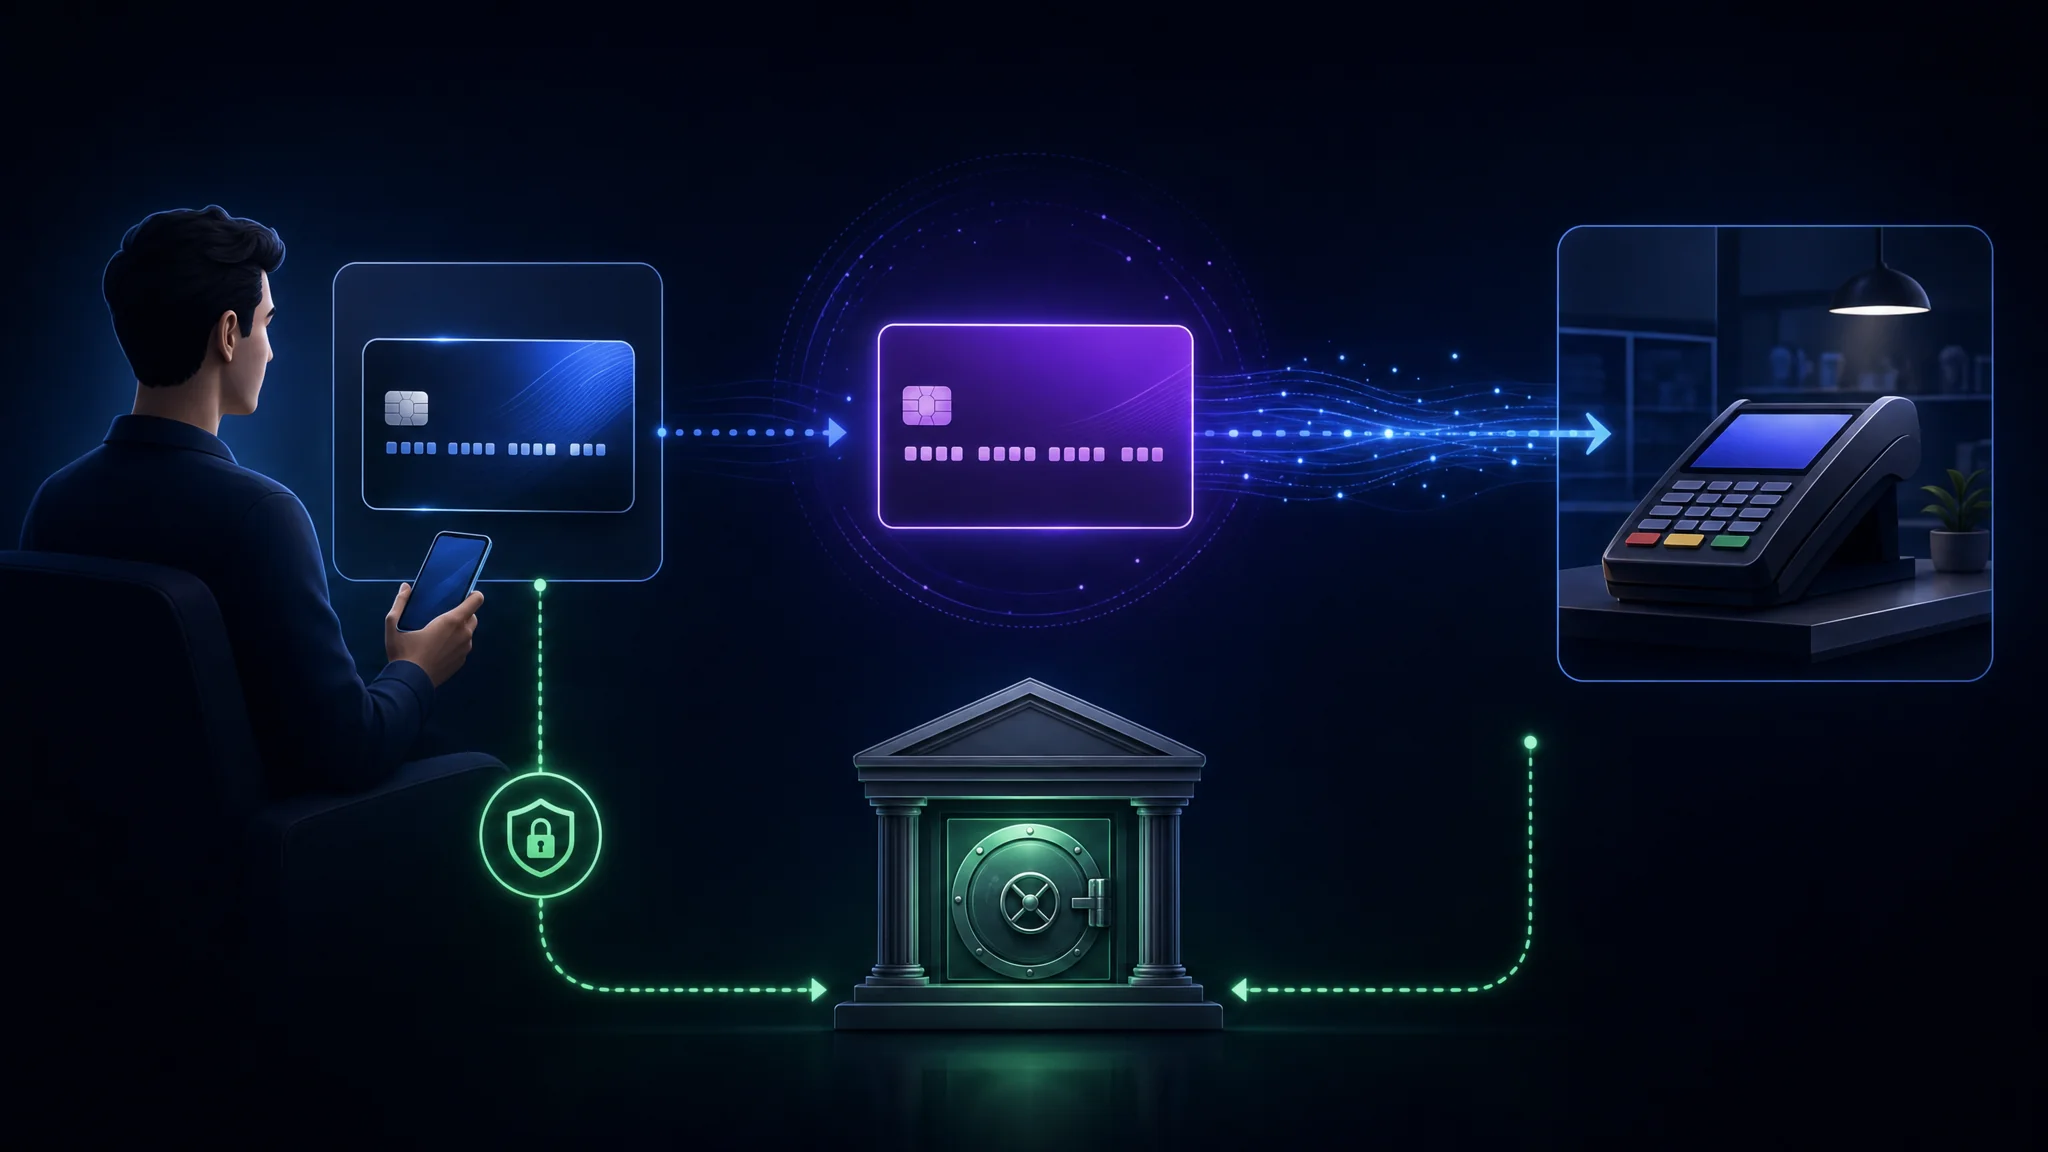
Виртуальная карта представляет собой второй номер, стоящий перед первым.
При оплате виртуальной картой продавец получает номер, срок действия и CVV, принадлежащие виртуальной карте. Ваш настоящий PAN никогда не передается им. Практически это проявляется после утечки данных:
| Сценарий | С вашей реальной картой | С виртуальной картой, привязанной к продавцу |
|---|---|---|
| Утечка базы данных продавца | Номер действителен везде, где его принимают | Номер не работает у других продавцов |
| Отмена подписки | Списания продолжаются до оспаривания | Вы закрываете карту, и списание не проходит |
| Пробный период с тихим списанием | Нежелательное списание в выписке | Лимит или закрытие останавливают списание |
| Данные карты проданы на форуме | Используется для мошенничества без физического присутствия | Используется только у одного продавца, если вообще используется |
Что не меняется, не менее важно. Ваш банк по-прежнему видит транзакцию. Платежная сеть по-прежнему её обрабатывает. Эмитент по-прежнему знает вашу личность, так как правила борьбы с отмыванием денег требуют проверки. Виртуальная карта снижает риск со стороны продавца. Это не способ тратить анонимно.
Это различие постоянно вводит людей в заблуждение. Если ваша модель угроз включает эмитента или сеть, виртуальная карта ничего не меняет.
Три вида карточек
Терминология используется непоследовательно, и разница важна при выборе, что передавать продавцу.
| Тип | Номер карты | Физическая версия | Типичное использование |
|---|---|---|---|
| Цифровая карта | Такой же, как ваша физическая карта | Да | Добавление существующей карты в мобильный кошелек |
| Виртуальная карта | Отличается от любой физической карты | Нет | Онлайн-покупки, подписки, разовые продавцы |
| Цифровая карта с физической | Отличается, с опциональной связанной физической картой | Опционально | Финтех-счета, где физическая карта не содержит печатных данных |
Мобильный кошелек использует совершенно другой механизм. При добавлении карты в кошелек он хранит токен, специфичный для устройства, а не ваш PAN, и продавец получает этот токен. Это называется токенизацией, и именно поэтому оплата телефоном безопаснее, чем передача пластика, даже без виртуальной карты.
Сетевая токенизация и виртуальные карты решают пересекающиеся части одной проблемы. Токенизация защищает номер в пути и в покое. Виртуальная карта защищает вас от того, что продавец сохраняет после.
Типы карт Privacy.com
Privacy.com предлагает четыре типа поведения карт, и они не взаимозаменяемы.
| Тип карты | Поведение | Лучшее применение |
|---|---|---|
| Одноразовая | Автоматически закрывается после одной транзакции | Одноразовые покупки и незнакомые продавцы |
| Привязанная к продавцу | Блокируется на первом продавце, который списал средства, и не работает у других | Повседневные онлайн-покупки |
| Привязанная к категории | Ограничена категорией расходов | Контроль целого класса расходов |
| Везде | Физическая карта с той же моделью защиты | Покупки лично |
Привязка к продавцу представляет собой механизм, несущий основную ценность. Заблокированная карта не работает у других продавцов, кроме первого, что делает номер бесполезным при утечке у продавца.
Одноразовая карта служит более строгим вариантом там, где применима. Карта, закрывающаяся после одной операции, не может быть повторно использована, и нет необходимости помнить о её закрытии позже.
Два рабочих момента, которые стоит знать:
- Общие карты блокируются на первом продавце, где их использовали, поэтому совместное использование с членом семьи или сотрудником всё равно ограничено продавцом.
- Карта ставится на паузу, а не закрывается. Пауза обратима, что удобно, если нужно временно остановить подписку, не теряя данные карты.
Лимиты расходов и управление
Каждая карта имеет лимит расходов, который является отдельным контролем от привязки к продавцу.
| Контроль | Что предотвращает |
|---|---|
| Лимит на транзакцию | Операцию с суммой больше разрешённой |
| Месячный лимит | Накопленные списания за период |
| Пауза | Любую операцию, с возможностью отмены |
| Закрытие | Любую будущую операцию, навсегда |
Устанавливайте и лимит на транзакцию, и месячный лимит для любой карты, связанной с подпиской. Если продавец тихо повысит цену, сработает лимит, а не ваш баланс, и вы заметите это по неудачной операции, а не по отсутствию строки в выписке.
Наш модуль Безопасность личных финансов ставит это рядом с заморозкой кредитов и токенизацией карт как три контроля, ограничивающие доступ одного скомпрометированного продавца.
Тарифы и что они открывают
Privacy.com предлагает бесплатный тариф наряду с тремя платными планами. Цены и границы функций меняются, поэтому перед подпиской уточняйте актуальные условия.
| План | Цена | Важные дополнения |
|---|---|---|
| Персональный (бесплатно) | $0 | Виртуальные карты, привязка к продавцу, лимиты расходов, отсутствие комиссии за внутренние транзакции |
| Плюс | $5/мес | Карты по категориям, заметки к картам для организации расходов |
| Про | $10/мес | Кэшбэк на подходящие покупки, физические карты Everywhere |
| Премиум | $25/мес | Всё из Про, с увеличенным лимитом создания карт до 60 в месяц |
Бесплатный тариф покрывает основное преимущество безопасности. Привязка к продавцу, одноразовые карты и лимиты расходов служат механизмами снижения риска, доступными без оплаты. Платные тарифы добавляют организацию и удобство, а не дополнительную защиту.
Комиссии за иностранные транзакции зависят от тарифа. Бесплатный тариф взимает 3% с иностранной транзакции с минимумом $0.50, платные тарифы не взимают комиссию.
Что Privacy.com не делает
Чёткое понимание ограничений важнее списка функций.
| Ограничение | Детали |
|---|---|
| Не делает вас анонимным | Ваша личность проверяется при регистрации, и эмитент её хранит |
| Не скрывает транзакцию от вашего банка | Банк видит перевод средств, сеть видит списание |
| Не формирует кредитную историю | Это не кредитные счета, и кредитный скоринг не проводится |
| Доступно только в США | Требуется гражданство или легальное проживание в США и счёт в американском банке или кредитном союзе |
| Требует проверки личности | Обязательные проверки KYC по правилам борьбы с отмыванием денег |
| Не поддерживает всех продавцов | Некоторые продавцы блокируют предоплаченные и виртуальные карты |
Пункт о блокировке продавцов важен на практике. Некоторые сервисы подписки и авиакомпании отклоняют карты, которые они связывают с виртуальными или предоплаченными картами, и никакая настройка не решит эту проблему. Держите настоящую карту на случай таких ситуаций.
Честное резюме: виртуальная карта служит средством ограничения риска со стороны продавца, а не инструментом анонимности. Если нужна анонимность, это другая задача с другими инструментами.
Кто выпускает карту и почему это важно
Виртуальная карта является настоящей картой, выпущенной реальным банком по лицензии реальной платёжной системы.
| Детали | Значение |
|---|---|
| Банк-эмитент | Patriot Bank, N.A., член FDIC |
| Лицензии платёжных систем | Mastercard и Visa |
| Где принимается | Везде, где принимают Mastercard и Visa |
| Финансирование | Средства переводятся с вашего связанного американского текущего счёта |
Вот почему защита настоящая. Карта имеет те же защиты платёжной системы, что и любая другая карта Mastercard или Visa, включая права на возврат средств и процедуры оспаривания мошенничества. Это не подарочная карта и не закрытый магазинный кредит.
Две сертификации заслуживают упоминания, так как они проверяемы независимо, а не маркетинговые заявления:
- Соответствие PCI-DSS, стандарт индустрии платёжных карт для обработки данных держателей карт
- SOC 2 Type II, аудированный отчёт о контролях безопасности за период времени, а не точечное утверждение
О бизнес-модели: компания заявляет, что зарабатывает на межбанковских комиссиях с продавцов и не продаёт данные клиентов рекламодателям или третьим лицам. Это такая же модель дохода, как у всех эмитентов карт, что стоит понимать, а не считать необычным.
Практическая причина проверить банк-эмитент заключается в верификации. Любой может заявить, что управляет программой карт, а имя эмитента на карте служит основой для сверки с банком, указанным в документах.
Проверьте платёжную систему и банк по префиксу PAN с помощью Magnetic Stripe Decoder , который показывает основную платёжную систему и проверяет контрольную цифру по алгоритму Луна.
Как правильно использовать виртуальные карты
Контроли помогают только при их настройке. Шесть привычек дают большую часть пользы.
- Привязывайте каждую карту к продавцу, если нет причины не делать этого. Привязка делает утечку номера бесполезной.
- Используйте одноразовые карты для всего незнакомого, включая пробные периоды и разовые покупки на небольших сайтах.
- Устанавливайте оба лимита расходов на подписочных картах, чтобы повышение цены приводило к отказу, а не списанию.
- Называйте каждую карту по имени продавца, чтобы список транзакций был понятен и неожиданные списания выделялись.
- Приостанавливайте, а не закрывайте карту, если планируете возобновить сервис, и закрывайте, если нет.
- Держите одну настоящую карту для продавцов, которые отклоняют виртуальные карты, чтобы блокировка оплаты не стала экстренной ситуацией.
Распространённая ошибка: считать виртуальную карту заменой внимательному просмотру выписок. Привязка к продавцу предотвращает один вид риска. Она не обнаружит взлом счёта в банке, несанкционированный перевод или мошенническое списание с настоящей карты.
Основные выводы
- Виртуальная карта меняет номер, который хранит продавец. Ваш настоящий PAN к ним не попадает, это основной механизм.
- Транзакция не становится приватной. Ваш банк, платёжная сеть и эмитент всё равно её видят, а проверка личности обязательна.
- Привязка к продавцу считается самой ценной функцией, потому что утечка номера бесполезна в других местах.
- Бесплатный тариф включает средства безопасности. Платные планы добавляют организацию и удобство, а не защиту.
- Магнитная полоса хранит данные карты в открытом виде и будет удалена к 2033 году. Американские банки прекратят выпуск карт с ней в 2027 году.
- CVV не хранится на магнитной полосе, поэтому скиммер, копирующий дорожки, не получает данные, которые требуют многие онлайн-продавцы.
- Некоторые продавцы отклоняют виртуальные карты. Держите настоящую карту на случай необходимости.
- Проверяйте банк-эмитент, а не доверяйте заявлениям о программе карт, и самостоятельно проверяйте префикс PAN.
Следующие шаги
- Проверьте данные дорожки вашей собственной карты и узнайте, что именно содержит магнитная полоса: Декодер и энкодер магнитной полосы
- Заморозьте свой кредит, если вы этого еще не сделали, это более надежная защита от мошенничества с открытием новых счетов: Безопасность личных финансов
- Примените дисциплину приоритизации, чтобы решить, сколько усилий стоит уделить этой ситуации: Приоритетный чек-лист личной безопасности
- Ознакомьтесь с тарифными планами и текущими условиями Privacy.com перед подпиской: Privacy.com
- Проверьте, не появились ли ваши данные в утечке, прежде чем предполагать, что вы не пострадали: Have I Been Pwned
- Прочитайте чек-лист по безопасности платежей для организационной стороны: Чек-лист реагирования на инциденты
Ссылки
- Privacy.com: что такое виртуальные карты, блокировка по торговцам и лимиты расходов
- Цифровая карта. Википедия охватывает цифровые и виртуальные карты, дорожки магнитной полосы, сервисные коды, четность и LRC
- ISO/IEC 7813:2006. Идентификационные карты, финансовые транзакционные карты, структура данных дорожек 1 и 2
- ISO/IEC 7813. Подробное расположение полей дорожки, включая ограничители и сервисные коды
- Совет по стандартам безопасности PCI. Требования к среде данных держателя карты
- Бюро финансовой защиты потребителей. Кредитные отчеты и рейтинги
- Кодирование данных ANSI/ISO ALPHA, набор символов дорожки 1 и таблица четности
- Символы магнитной карты ISO, наборы дорожек 1 и 2 рядом
- Чтение данных магнитной карты. Практическое руководство с живым сканированием карты
Related Posts